CẢNH BÁO RỦI RO PHÁP LÝ TRONG KÊ KHAI, QUẢN LÝ DOANH THU CỦA DOANH NGHIỆP, HỘ KINH DOANH
Quản lý doanh thu không chỉ là câu chuyện của sổ sách, hóa đơn hay con số cuối tháng. Đó còn là trách nhiệm pháp lý gắn trực tiếp với nghĩa vụ thuế của mỗi doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh. Một khoản doanh thu bị bỏ sót, một hóa đơn không được lập đúng quy định, hay việc cố tình ghi nhận doanh thu thấp hơn thực tế có thể dẫn đến những hậu quả pháp lý đáng lưu ý.
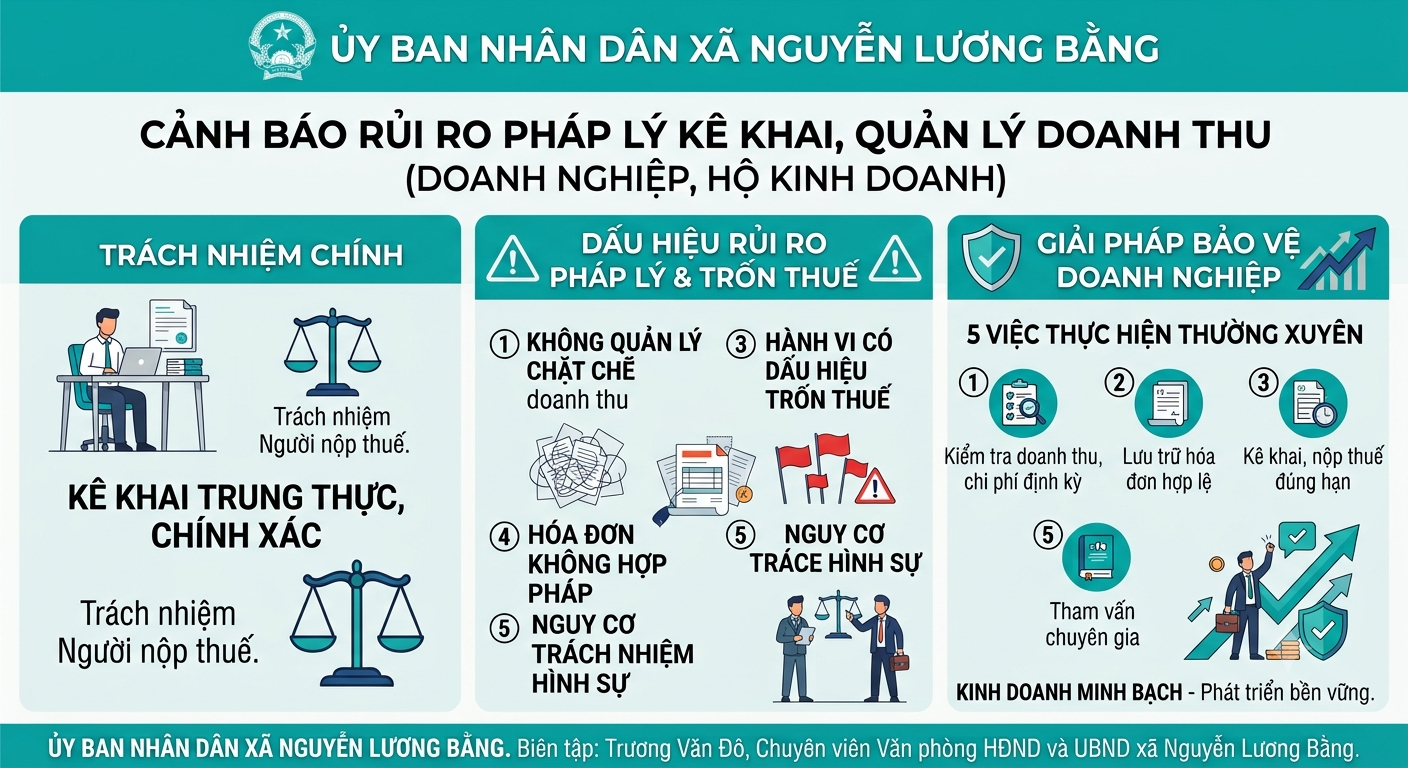
1. Không quản lý chặt doanh thu - rủi ro có thể bắt đầu từ những sai sót rất nhỏ
Trong thực tế sản xuất, kinh doanh, đặc biệt đối với các hộ kinh doanh có hoạt động mua bán thường xuyên, việc phát sinh nhiều giao dịch trong ngày là điều phổ biến. Hàng hóa được mua từ nhiều nguồn, bán cho nhiều khách hàng; phương thức thanh toán có thể bằng tiền mặt, chuyển khoản hoặc nhiều hình thức khác nhau. Nếu việc ghi chép, lưu trữ hóa đơn, chứng từ và theo dõi dòng tiền không được thực hiện đầy đủ, chính người kinh doanh có thể gặp khó khăn trong việc xác định chính xác doanh thu và nghĩa vụ thuế của mình.
Đối với những ngành nghề có giá trị giao dịch lớn như thu mua nông, lâm sản, vật liệu xây dựng, hàng hóa có giá trị cao…, rủi ro càng cần được quan tâm. Chỉ cần số liệu hàng mua vào, hàng bán ra, lượng hàng tồn kho, tiền thu được và số liệu kê khai thuế không được đối chiếu thường xuyên, sai lệch có thể tích tụ qua thời gian mà người kinh doanh không kịp thời phát hiện.
Vì vậy, quản lý doanh thu không nên được hiểu đơn giản là “cuối tháng cộng sổ xem bán được bao nhiêu”. Người kinh doanh cần hình thành quy trình theo dõi và kiểm soát phù hợp với quy mô hoạt động: hàng hóa mua vào – hàng hóa bán ra – doanh thu phát sinh – dòng tiền thực tế – hóa đơn, chứng từ – số liệu kê khai thuế.
Đây chính là những dữ liệu quan trọng giúp cơ sở kinh doanh tự kiểm tra, phát hiện và khắc phục sai sót trước khi phát sinh hậu quả lớn hơn.
2. Kê khai thuế trung thực, chính xác là trách nhiệm của người nộp thuế
Theo Điều 17 Luật Quản lý thuế năm 2019, người nộp thuế có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế; nộp tiền thuế, tiền chậm nộp, tiền phạt đầy đủ, đúng thời hạn.
Bên cạnh đó, người nộp thuế phải chấp hành chế độ kế toán, thống kê, quản lý và sử dụng hóa đơn, chứng từ theo quy định; ghi chép chính xác, trung thực, đầy đủ những hoạt động phát sinh nghĩa vụ thuế.
Như vậy, trách nhiệm về số liệu kê khai không chỉ thuộc về kế toán, nhân viên phụ trách thuế hoặc đơn vị dịch vụ được thuê thực hiện công việc chuyên môn. Chủ doanh nghiệp, chủ hộ kinh doanh vẫn cần chủ động nắm bắt và kiểm soát những thông tin cơ bản liên quan đến hoạt động kinh doanh của mình.
Việc giao cho người khác thực hiện kê khai thuế có thể giúp giảm áp lực công việc chuyên môn, nhưng không đồng nghĩa với việc người kinh doanh có thể hoàn toàn buông lỏng việc kiểm tra. Doanh thu thực tế, dòng tiền, hóa đơn, chứng từ và nghĩa vụ thuế là những nội dung cần được chủ cơ sở quan tâm, rà soát định kỳ.
3. Khi nào hành vi có thể bị xác định là trốn thuế?
Một vấn đề người kinh doanh cần đặc biệt lưu ý là phải phân biệt giữa sai sót, khai sai với hành vi trốn thuế. Không phải mọi trường hợp có sai lệch về kê khai đều mặc nhiên là tội phạm. Việc xác định hành vi vi phạm phải căn cứ vào tính chất, mức độ, lỗi, hậu quả và các điều kiện cụ thể theo quy định pháp luật.
Tuy nhiên, Điều 143 Luật Quản lý thuế năm 2019 đã quy định các hành vi được xác định là hành vi trốn thuế. Trong đó có những hành vi đáng chú ý như: không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp; không xuất hóa đơn khi bán hàng hóa, dịch vụ theo quy định; ghi giá trị trên hóa đơn thấp hơn giá trị thanh toán thực tế; sử dụng hóa đơn, chứng từ không hợp pháp hoặc sử dụng không hợp pháp hóa đơn nhằm làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, khấu trừ, hoàn hoặc số tiền thuế không phải nộp và các hành vi khác theo quy định.
Điều đó cho thấy, việc che giấu doanh thu hoặc tạo ra chứng từ, sổ sách không phản ánh đúng giao dịch thực tế không còn là vấn đề quản lý nội bộ đơn thuần mà có thể trở thành vấn đề pháp lý.
Đặc biệt, người kinh doanh không nên cho rằng quy mô là “hộ gia đình”, hoạt động kinh doanh chủ yếu bằng tiền mặt, sổ sách đơn giản hoặc giao việc kê khai cho người khác thì trách nhiệm pháp lý của mình sẽ được giảm nhẹ hoặc loại trừ.
4. Hóa đơn, chứng từ - “dấu vết” quan trọng của giao dịch
Trong hoạt động kinh doanh, hóa đơn và chứng từ không chỉ phục vụ việc kê khai thuế mà còn là căn cứ quan trọng để kiểm tra, đối chiếu hoạt động mua bán.
Việc lập, quản lý và sử dụng hóa đơn, chứng từ hiện được thực hiện theo Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ, được sửa đổi, bổ sung bởi Nghị định số 70/2025/NĐ-CP ngày 20/3/2025 và các văn bản hướng dẫn thi hành.
Do đó, doanh nghiệp, hộ kinh doanh cần thực hiện đúng quy định đối với từng giao dịch thuộc trường hợp phải lập hóa đơn; quản lý, sử dụng hóa đơn đúng quy định; lưu giữ hồ sơ, chứng từ liên quan đến việc mua bán hàng hóa, thanh toán và thông tin giao dịch theo quy định của pháp luật.
Đặc biệt, không sử dụng hóa đơn, chứng từ không hợp pháp; không ghi nhận giao dịch không đúng thực tế; không ghi giá trị trên hóa đơn thấp hơn giá trị thanh toán thực tế và không thực hiện các phương thức nhằm che giấu doanh thu hoặc làm giảm trái quy định số thuế phải nộp.
Một giao dịch minh bạch ngay từ đầu sẽ giúp người kinh doanh giảm đáng kể rủi ro trong quá trình hoạt động về sau.
5. Từ sai sót về thuế đến nguy cơ trách nhiệm hình sự
Pháp luật quy định hành vi vi phạm về thuế, tùy tính chất, mức độ, có thể bị xử phạt vi phạm hành chính. Trường hợp hành vi trốn thuế có đủ yếu tố cấu thành tội phạm thì có thể bị truy cứu trách nhiệm hình sự theo Điều 200 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung năm 2017.
Theo quy định tại Điều 200, người thực hiện hành vi trốn thuế với số tiền từ 100 triệu đồng đến dưới 300 triệu đồng, hoặc dưới 100 triệu đồng nhưng thuộc trường hợp luật định, có thể bị truy cứu trách nhiệm hình sự.
Đối với các trường hợp có số tiền trốn thuế từ 300 triệu đồng đến dưới 1 tỷ đồng hoặc thuộc các tình tiết định khung theo luật, mức hình phạt được áp dụng theo khoản 2 Điều 200. Trường hợp số tiền trốn thuế từ 1 tỷ đồng trở lên, khoản 3 Điều 200 quy định người phạm tội có thể bị phạt tiền từ 1,5 tỷ đồng đến 4,5 tỷ đồng hoặc phạt tù từ 2 năm đến 7 năm; ngoài ra còn có thể bị áp dụng hình phạt bổ sung theo quy định.
Những quy định này cho thấy hậu quả pháp lý của hành vi cố tình che giấu doanh thu, không ghi nhận các khoản thu, không xuất hóa đơn hoặc sử dụng hóa đơn, chứng từ trái pháp luật nhằm làm giảm nghĩa vụ thuế có thể rất nghiêm trọng.
Khi hành vi và số tiền trốn thuế đạt các điều kiện luật định, vụ việc có thể không còn dừng lại ở xử lý vi phạm hành chính mà có thể chuyển sang xử lý hình sự.
6. 5 việc doanh nghiệp, hộ kinh doanh nên thực hiện thường xuyên
Để chủ động phòng ngừa rủi ro pháp lý, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần quan tâm thực hiện tốt một số nội dung thiết thực:
Thứ nhất, theo dõi đầy đủ doanh thu phát sinh. Không chỉ căn cứ vào số tiền mặt thu trong ngày, cần quản lý cả các khoản thanh toán qua tài khoản và các phương thức thanh toán khác có liên quan đến hoạt động kinh doanh.
Thứ hai, đối chiếu hàng hóa và doanh thu. Định kỳ kiểm tra sự phù hợp giữa hàng mua vào, hàng bán ra, hàng tồn kho, số tiền thu được và doanh thu đã kê khai.
Thứ ba, quản lý hóa đơn, chứng từ chặt chẽ. Mỗi giao dịch cần được thực hiện, lập và lưu giữ hồ sơ theo đúng quy định; tuyệt đối không sử dụng hóa đơn, chứng từ không hợp pháp.
Thứ tư, thường xuyên kiểm tra số liệu kê khai thuế. Nếu phát hiện sai sót hoặc chênh lệch, cần chủ động kiểm tra và thực hiện thủ tục điều chỉnh, bổ sung theo quy định, không để sai sót kéo dài.
Thứ năm, chủ động tìm hiểu và cập nhật pháp luật. Trường hợp chưa rõ quy định áp dụng đối với ngành nghề, quy mô hoặc phương thức kinh doanh của mình, cần liên hệ cơ quan thuế hoặc sử dụng dịch vụ của tổ chức, cá nhân có chuyên môn phù hợp để được hướng dẫn.
7. Kinh doanh minh bạch là cách bảo vệ chính mình
Trong bối cảnh hoạt động kinh doanh ngày càng đa dạng, quy mô của nhiều hộ kinh doanh ngày càng lớn, việc quản lý bằng trí nhớ, sổ ghi chép rời rạc hoặc giao toàn bộ công việc cho một cá nhân mà không kiểm tra, đối chiếu sẽ tiềm ẩn nhiều rủi ro.
Chủ hộ kinh doanh cần nắm được những thông tin cốt lõi: doanh thu bao nhiêu, hàng hóa mua vào - bán ra thế nào, tiền đi đâu - về đâu, hóa đơn chứng từ đã đầy đủ chưa và nghĩa vụ thuế đã được thực hiện đúng quy định hay chưa.
Đây không chỉ là yêu cầu của cơ quan quản lý nhà nước mà trước hết là biện pháp để chính người kinh doanh tự bảo vệ mình.
Kinh doanh và tạo ra lợi nhuận là nhu cầu chính đáng. Tuy nhiên, lợi nhuận bền vững phải đi cùng sự minh bạch, trung thực và tuân thủ pháp luật. Quản lý doanh thu đúng, kê khai thuế trung thực, sử dụng hóa đơn - chứng từ hợp pháp và thực hiện đầy đủ nghĩa vụ thuế chính là nền tảng để doanh nghiệp, hộ kinh doanh hoạt động ổn định, hạn chế rủi ro pháp lý và phát triển lâu dài.
Đừng để một khoản doanh thu bị bỏ sót hôm nay trở thành một rủi ro pháp lý ngày mai.
✍️ Biên tập: Trương Văn Đô - Chuyên viên Văn phòng HĐND và UBND xã Nguyễn Lương Bằng